Comment financer de l'immobilier d'entreprise ?
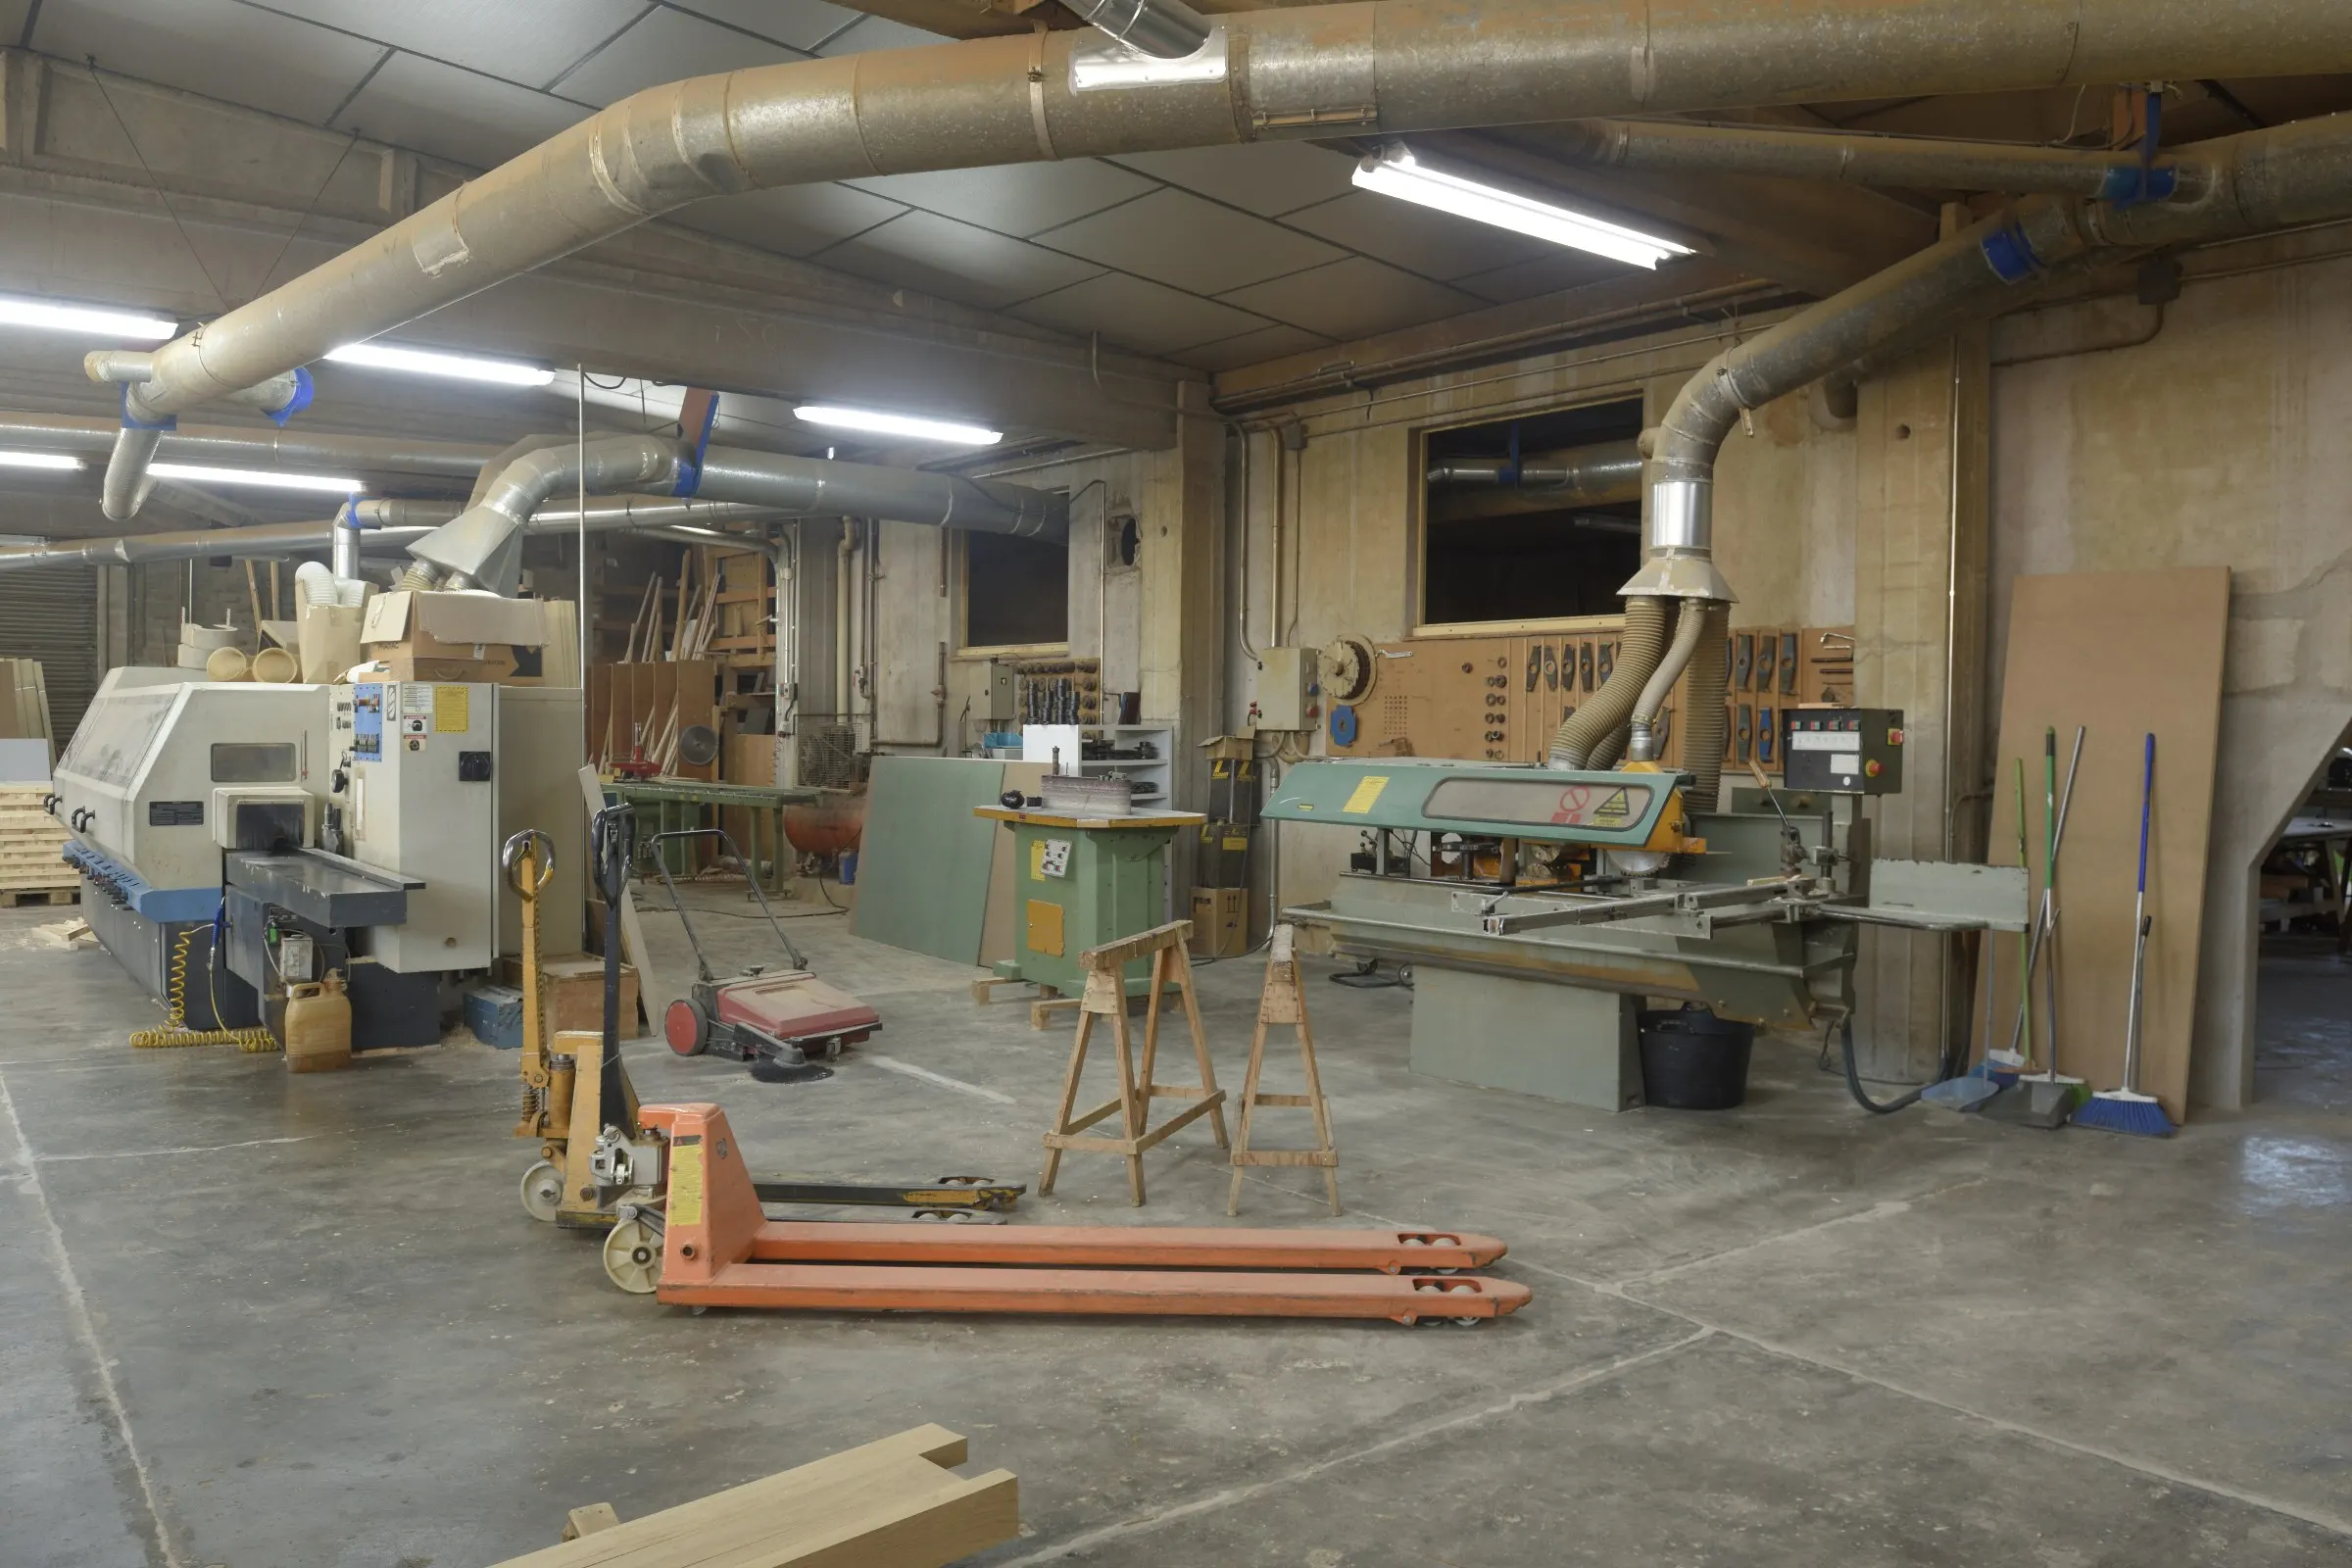
Mettons qu'une gérante de SARL loue son atelier depuis huit ans et que le propriétaire lui propose de lui vendre les murs. Sa banque lui parle de prêt, son expert-comptable de SCI, un autre chef d'entreprise du quartier de crédit-bail.
Pour financer de l'immobilier d'entreprise, vous avez quatre voies : acheter avec un prêt professionnel, au nom de la société ou d'une SCI ; le crédit-bail immobilier, où un établissement financier achète le local et vous le loue avec option d'achat ; la cession-bail, si vous possédez déjà les murs ; ou rester locataire. Le bon choix dépend de votre apport, des garanties acceptées et du temps que vous resterez dans ces locaux.
| Solution | Apport | Propriétaire | Point de vigilance |
|---|---|---|---|
| Prêt bancaire (société ou SCI) | Attendu par la banque (30 à 50 % en création) | La société ou la SCI, dès l'achat | Hypothèque sur le local |
| Crédit-bail immobilier | Premier loyer, parfois majoré | Le crédit-bailleur, jusqu'à la levée d'option | Local à conserver jusqu'au terme |
| Cession-bail | Aucun : vous encaissez le prix | Le crédit-bailleur, après la vente | Avantage fiscal à vérifier au jour de la vente |
| Bail commercial | Dépôt de garantie | Le bailleur | Aucun patrimoine constitué |
Acheter par votre société ou par une SCI : qui devient propriétaire ?
Acheter en direct, c'est inscrire le local au bilan de la société qui exploite l'activité, comme une machine. Le bien répond alors des dettes de l'entreprise et la suit si vous cédez un jour vos parts.
La société civile immobilière, la SCI, sépare les deux. Entreprendre Service Public la décrit comme une société civile faite pour « la détention, la gestion et la transmission de biens immobiliers », avec 2 associés au minimum, sans capital minimum, et limitée à la gestion immobilière. La SCI achète les murs, souvent avec un prêt à son nom, puis les loue par un bail à votre société d'exploitation.
Ce montage a un coût : deux sociétés, deux comptabilités, un bail entre elles. Les associés d'une SCI ont surtout une responsabilité indéfinie : si la SCI ne paie pas ses dettes, leurs biens personnels peuvent être appelés. Quant à sa fiscalité, je ne la résumerai pas en trois lignes ; son régime se choisit sur votre situation, avec votre expert-comptable, avant de signer les statuts. Si vous voulez que Cercle Immo détaille ce montage, dites-le à la rédaction.
Le prêt professionnel : combien d'apport et quelles garanties ?
Pour un achat immobilier, le prêt peut courir sur 15 à 20 ans, voire plus, d'après Bpifrance Création. Pour une création d'entreprise, la même source conseille autant de fonds propres que d'emprunt, un ratio que la banque peut abaisser vers 30 % quand le risque est jugé limité ; une absence de fonds propres y est jugée « rédhibitoire ».
Pour un crédit immobilier, Service Public cite l'hypothèque conventionnelle, l'hypothèque légale spéciale du prêteur de deniers et le cautionnement bancaire. À une entreprise, la banque demande généralement des garanties ou la caution personnelle du dirigeant. Signée, cette caution expose votre patrimoine personnel en cas d'impayé.
Un garde-fou existe : selon la fiche Cautionnement d'Entreprendre Service Public, un engagement disproportionné au patrimoine de la caution est réduit à ce qu'elle pouvait réellement garantir au moment de la signature. Lisez le montant et la durée de votre engagement, et ajoutez au coût du prêt les frais de dossier, de garantie et de courtage éventuel.
Comment fonctionne le crédit-bail immobilier ?
Vous choisissez le local et négociez son prix ; un établissement spécialisé, le crédit-bailleur, l'achète et vous le loue. Le contrat associe un bail et une promesse de vente : à l'échéance, vous pouvez acheter le bien à un prix fixé dès le départ, la valeur résiduelle (fiche Crédit-bail immobilier).
Son argument : un financement « à 100 % du montant de l'investissement (sous réserve du paiement du premier loyer) » (Bpifrance Création, juillet 2026). Les contrats durent au plus 15 à 20 ans selon les organismes, et la valeur résiduelle oscille souvent entre 5 et 15 % de l'investissement d'origine, parfois 1 €. Le bailleur peut exiger un premier loyer majoré et un dépôt de garantie.
En contrepartie, le coût total est généralement plus élevé qu'un crédit classique, et vous payez l'entretien, l'assurance et les impôts du bâtiment sans en être propriétaire. Pas de changement d'usage du local ; pas de sous-location ni de cession du contrat sans l'accord du crédit-bailleur ; une sortie anticipée se paie par une indemnité, après une durée minimale le plus souvent d'au moins 5 ans. La levée d'option oblige en outre à réintégrer au résultat fiscal une partie des loyers déduits : faites chiffrer ce point dès l'offre.
Déjà propriétaire de vos murs, que permet la cession-bail ?
La cession-bail, ou lease-back, s'adresse à l'entreprise déjà propriétaire. Elle vend ses locaux à une société de crédit-bail et en retrouve immédiatement l'usage par un contrat de crédit-bail immobilier. Vous encaissez le prix de vente, vous restez dans les lieux, et l'option d'achat vous permet de racheter le bien en fin de contrat.
L'étalement de la plus-value de cession commenté par le Bulletin officiel des finances publiques était temporaire : dans sa dernière version publiée, il visait les cessions réalisées entre le 1er janvier 2021 et le 30 juin 2023. Vérifiez le régime en vigueur le jour de votre vente. Ensuite, vous êtes locataire de vos propres murs, avec toutes les contraintes du crédit-bail.
Garantie Bpifrance ou caution mutuelle : qui protège-t-elle vraiment ?
Quand l'apport ou les sûretés ne suffisent pas, la banque peut adosser son prêt à une garantie : Bpifrance, un fonds régional, ou une société de caution mutuelle comme la Siagi ou la Socama. C'est la plupart du temps la banque qui les actionne. Demandez à votre conseiller lequel il compte mobiliser pour un achat de locaux, et à quel pourcentage.
Le contresens à éviter, Bpifrance Création l'écrit sans détour dans sa fiche sur la reprise d'entreprise (juin 2021) :
« Cette garantie ne réduit pas votre propre risque car elle ne couvre que le risque de la banque et non le vôtre. »
Si vous êtes caution, la banque se tourne d'abord vers vous ; l'organisme n'intervient qu'ensuite, pour une part de la perte restante. Son intérêt pour vous est ailleurs : une garantie limite en général les cautions personnelles exigées.
Ce que garde le locataire d'un bail commercial
Le statut des baux commerciaux donne au locataire un droit au renouvellement au bout de 9 ans et une indemnité d'éviction en cas de refus (fiche Contrat de bail commercial). Il peut aussi partir à la fin de chaque période de 3 ans, en donnant congé au moins 6 mois avant l'échéance ; sinon, le départ glisse à la période suivante. Le contrat peut toutefois écarter cette faculté pour les baux de plus de 9 ans, les locaux destinés à une seule activité, les bureaux et les entrepôts (fiche Résiliation du bail commercial).
Pour un bail conclu ou renouvelé à compter du 28 mai 2026, le dépôt de garantie est plafonné à un trimestre de loyer si le local sert au commerce de détail ou de gros, ou à des services commerciaux ou artisanaux. Ce plafond vaut aussi pour les cautions bancaires et autres garanties demandées en plus ou à la place du dépôt ; il ne vise ni les bureaux ni les entrepôts (fiche Dépôt de garantie). Si votre propriétaire vend un local à usage commercial ou artisanal, vous bénéficiez d'un droit de préférence pour l'acheter, que le bail ne peut pas écarter. Il ne joue pas pour un local à usage industriel, où l'on fabrique ou transforme des biens avec des machines : selon l'activité de son atelier, notre gérante en bénéficie ou non.
Quelle solution pour financer un local professionnel selon votre situation ?
Pour la gérante de notre exemple, tout se joue sur une question : combien d'années cet atelier restera-t-il adapté à son activité ? Horizon court ou incertain : la location garde l'avantage. Horizon long : l'achat se défend, en direct, en SCI ou en crédit-bail.
Si vous empruntez via une SCI ou signez une caution, la banque regardera aussi vos finances personnelles. Que pèsent déjà vos mensualités ? Lisez comment la banque calcule votre taux d'endettement.